KPR Rumah Custom: Cara Kerja Pembiayaan, Syarat, Proses, dan Strategi Anggaran – rumahcustom
KPR rumah custom – membantu calon pemilik mengatur pembiayaan hunian sesuai kebutuhan ruang dan kemampuan finansial.
Namun, prosesnya membutuhkan perencanaan lebih detail daripada sekadar memilih rumah siap huni.
Karena itu, calon pemilik perlu memahami hubungan antara desain, tanah, anggaran, dokumen, dan pembiayaan.
Pada dasarnya, KPR merupakan fasilitas pembiayaan yang melibatkan analisis kemampuan calon debitur.
Bank juga menilai objek properti, dokumen, agunan, serta risiko pembiayaan.
Karena itu, rumah custom membutuhkan persiapan dokumen dan perencanaan pembangunan yang lebih terstruktur.
Selain itu, beberapa bank menyediakan fasilitas pembiayaan untuk kebutuhan renovasi atau pembangunan tertentu.
Contohnya, BCA mencantumkan RAB dan gambar bangunan sebagai dokumen properti.
Karena itu, dokumen desain dan anggaran memiliki peran penting dalam proses pengajuan.
Selanjutnya, pemilik perlu memahami bahwa setiap bank memiliki produk dan ketentuan berbeda.
OJK memberikan ruang bagi lembaga keuangan untuk menerapkan kebijakan sesuai manajemen risiko.
Dengan demikian, calon pemilik perlu mengecek ketentuan bank sebelum menyusun strategi pembiayaan.
Konsultasi Sekarang
Konsultasi Sekarang
Memahami Cara Kerja KPR Rumah Custom
KPR rumah custom bekerja melalui proses pengajuan, analisis, persetujuan, akad, dan pencairan.
Namun, skema pembangunan dapat berbeda mengikuti produk pembiayaan yang dipilih.
Pertama, calon pemilik menentukan kebutuhan rumah dan kemampuan anggaran.
Kemudian, calon pemilik menyiapkan dokumen pribadi serta dokumen properti.
Selanjutnya, bank menganalisis kemampuan pembayaran dan kelayakan objek.
Setelah itu, bank mengambil keputusan berdasarkan hasil analisis.
Jika bank menyetujui pengajuan, calon pemilik melanjutkan proses akad.
Kemudian, bank menjalankan pencairan sesuai mekanisme produk yang berlaku.
OJK sendiri menjelaskan lima proses utama dalam administrasi KPR.
Proses tersebut mencakup penawaran, analisis, keputusan, akad, dan pencairan.
Karena itu, calon pemilik perlu memahami tahapan tersebut sejak awal.
Menentukan Kebutuhan Rumah Custom
Pertama, tentukan jumlah kamar berdasarkan kebutuhan keluarga.
Kemudian, tentukan ruang keluarga, dapur, kamar mandi, dan area servis.
Selanjutnya, tentukan kebutuhan ruang tambahan sesuai aktivitas penghuni.
Dengan demikian, desain dapat mengikuti kebutuhan nyata, bukan sekadar mengikuti tren.
Selain itu, kebutuhan ruang membantu tim menghitung luas bangunan secara lebih terarah.
Menentukan Kemampuan Pembiayaan
Selanjutnya, calon pemilik perlu menghitung kemampuan membayar cicilan.
Kemudian, masukkan uang muka dan biaya tambahan dalam perencanaan.
Selain itu, siapkan dana cadangan untuk kebutuhan konstruksi yang tidak terduga.
Karena itu, jangan menghabiskan seluruh kemampuan finansial untuk pembangunan.
Rencana yang sehat tetap menyisakan ruang untuk kebutuhan rumah tangga lainnya.
Apakah KPR Bisa Membiayai Rumah Custom?
Ketersediaan pembiayaan bergantung pada produk dan kebijakan masing-masing bank.
Karena itu, calon pemilik perlu membedakan pembelian rumah dengan pembangunan rumah custom.
Beberapa produk bank fokus pada pembelian properti.
Sementara itu, fasilitas tertentu dapat mendukung kebutuhan renovasi atau pembangunan.
BCA, misalnya, mencantumkan RAB renovasi dan gambar bangunan dalam dokumen properti.
Karena itu, dokumen teknis dapat menjadi bagian penting dalam pengajuan fasilitas tertentu.
BTN juga menyediakan produk pembiayaan untuk rumah indent dalam kondisi belum terbangun.
Namun, rumah indent berbeda dengan membangun rumah custom secara mandiri.
Karena itu, calon pemilik perlu memastikan jenis pembiayaan sebelum menandatangani komitmen.
KPR Pembelian Rumah Custom dari Developer
Pertama, calon pemilik memilih rumah dari developer.
Kemudian, developer menawarkan spesifikasi dan skema pembayaran kepada calon pembeli.
Selanjutnya, bank menilai calon debitur dan objek properti.
Pada skema ini, developer biasanya mengatur pembangunan sesuai spesifikasi proyek.
Karena itu, ruang modifikasi desain dapat mengikuti ketentuan developer.
Pembiayaan Pembangunan Rumah di Tanah Sendiri
Sebaliknya, pembangunan di tanah sendiri membutuhkan pendekatan berbeda.
Calon pemilik perlu menyiapkan dokumen tanah dan rencana pembangunan.
Selain itu, pemilik perlu membuat gambar bangunan dan RAB.
Kemudian, bank dapat menilai objek serta kemampuan finansial calon debitur.
Karena itu, tanyakan kepada bank apakah produk tersebut mendukung pembangunan rumah baru.
Jangan menyamakan fasilitas renovasi dengan pembiayaan pembangunan dari nol.
Dokumen KPR Rumah Custom
Dokumen menjadi bagian penting dalam proses pengajuan pembiayaan.
Karena itu, calon pemilik perlu menyiapkan dokumen pribadi dan properti sejak awal.
Dokumen Pribadi Pemohon
Pertama, bank biasanya meminta identitas pemohon.
Dokumen dapat mencakup KTP, kartu keluarga, dan dokumen pasangan.
Selain itu, bank dapat meminta NPWP serta bukti penghasilan.
Karyawan dapat menyiapkan slip gaji dan dokumen pekerjaan.
Sementara itu, wiraswasta perlu menyiapkan dokumen usaha serta bukti penghasilan.
BTN mencantumkan KTP, KK, dokumen pasangan, rekening koran, NPWP, dan dokumen penghasilan.
Karena itu, pemohon sebaiknya mengecek daftar terbaru dari bank pilihan.
baca juga : https://rumahcustom
Dokumen Tanah
Selanjutnya, dokumen tanah menjadi bagian penting dalam pembangunan rumah custom.
Sertifikat menjadi salah satu dokumen yang perlu diperhatikan.
Selain itu, status hak atas tanah harus sesuai ketentuan pembiayaan.
Karena itu, periksa dokumen sebelum membuat desain final.
Dokumen Bangunan
Kemudian, siapkan gambar bangunan sebagai dasar perencanaan.
Setelah itu, susun RAB berdasarkan desain dan spesifikasi material.
BCA mencantumkan sertifikat, PBG, PBB, AJB, RAB, dan gambar bangunan dalam dokumen properti.
Karena itu, pemilik perlu mengelola dokumen konstruksi secara tertib.
Peran RAB dalam KPR Rumah Custom
RAB membantu pemilik menghitung kebutuhan biaya berdasarkan pekerjaan konstruksi.
Karena itu, RAB menjadi alat penting dalam mengontrol anggaran.
Pertama, tim menyusun daftar pekerjaan berdasarkan gambar.
Kemudian, tim menghitung volume setiap pekerjaan.
Selanjutnya, tim memasukkan harga material dan tenaga kerja.
Setelah itu, tim menjumlahkan setiap komponen menjadi estimasi total.
Kemudian, pemilik dapat membandingkan total tersebut dengan kemampuan pembiayaan.
Isi RAB Rumah Custom
RAB dapat mencakup pekerjaan persiapan, struktur, dinding, atap, dan finishing.
Selain itu, RAB dapat mencakup instalasi listrik dan plumbing.
Kemudian, masukkan pekerjaan pintu, jendela, lantai, plafon, dan pengecatan.
Jangan lupa memasukkan pekerjaan luar bangunan jika proyek membutuhkannya.
Dengan demikian, RAB dapat menggambarkan kebutuhan proyek secara lebih lengkap.
Menghindari RAB Terlalu Rendah
RAB yang terlalu rendah dapat mengganggu kelancaran pembangunan.
Karena itu, gunakan spesifikasi material yang realistis.
Selain itu, masukkan biaya pekerjaan yang sering terlupakan.
Contohnya, biaya persiapan lahan, instalasi utilitas, dan pekerjaan drainase.
Kemudian, siapkan dana cadangan untuk menghadapi perubahan kondisi lapangan.
Cara Menghitung Kebutuhan KPR Rumah Custom
Perhitungan pembiayaan perlu memisahkan biaya tanah dan biaya pembangunan.
Karena itu, calon pemilik perlu mengetahui aset yang sudah tersedia.
Jika pemilik sudah memiliki tanah, anggaran dapat fokus pada pembangunan.
Sebaliknya, pembelian tanah membutuhkan struktur anggaran berbeda.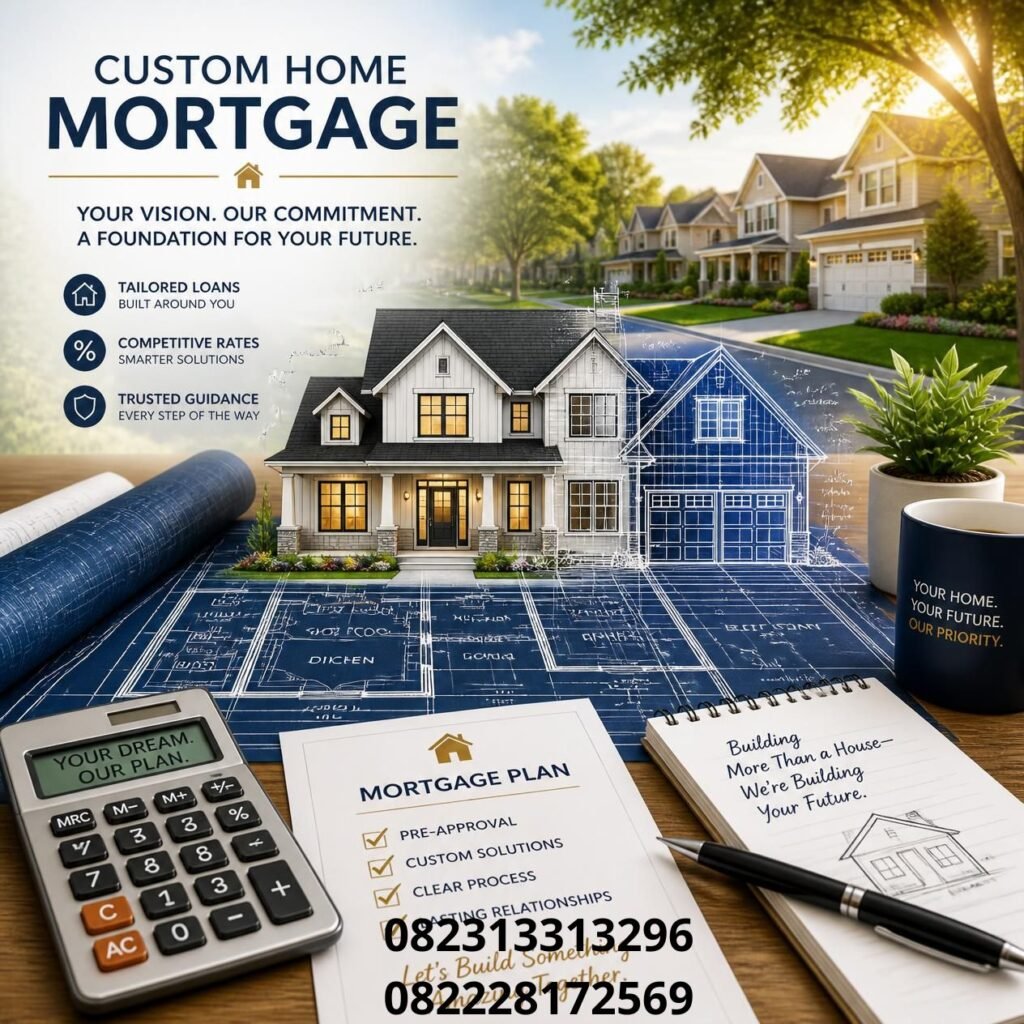
Menghitung Luas Bangunan
Pertama, tentukan luas bangunan berdasarkan kebutuhan ruang.
Kemudian, tentukan jumlah lantai jika lahan memiliki keterbatasan.
Selanjutnya, hitung kebutuhan area teras, carport, dan ruang servis.
Dengan demikian, luas bangunan dapat mencerminkan kebutuhan aktual.
Menghitung Biaya Konstruksi
Setelah menentukan luas, tentukan standar spesifikasi bangunan.
Kemudian, buat estimasi biaya berdasarkan pekerjaan dan material.
Namun, harga konstruksi berbeda mengikuti lokasi, desain, akses, dan spesifikasi.
Karena itu, gunakan RAB aktual sebagai dasar perencanaan.
Menghitung Dana Cadangan
Selain biaya utama, siapkan dana untuk kebutuhan tambahan.
Perubahan desain dapat menambah biaya jika pemilik mengubah keputusan saat konstruksi.
Karena itu, finalisasi desain sebelum pembangunan membantu menjaga anggaran.
Hubungan Desain Interior dengan KPR Rumah Custom
Desain rumah custom tidak berhenti pada struktur bangunan.
Pemilik juga perlu merencanakan kebutuhan interior sejak awal.
Karena itu, tentukan posisi furniture, kabinet, pencahayaan, dan bukaan sejak tahap desain.
Dengan demikian, kontraktor dapat menyesuaikan pekerjaan struktur dengan kebutuhan interior.
Menentukan Layout Sejak Awal
Pertama, tentukan posisi furniture utama.
Kemudian, tentukan kebutuhan ruang gerak di sekitar furniture.
Selanjutnya, atur posisi pintu dan jendela berdasarkan sirkulasi.
Dengan demikian, penghuni dapat menggunakan ruang secara lebih nyaman.
Menentukan Kebutuhan Custom Furniture
Selain itu, rumah custom sering membutuhkan furniture dengan ukuran tertentu.
Contohnya, kitchen cabinet dapat mengikuti dimensi ruang secara presisi.
Kemudian, lemari built-in dapat mengikuti tinggi dinding.
Karena itu, pemilik sebaiknya memasukkan kebutuhan furniture dalam konsep desain awal.
Tahapan Pengajuan KPR Rumah Custom
Pengajuan KPR membutuhkan persiapan sebelum calon pemilik mengirimkan dokumen.
Karena itu, jangan memulai proses tanpa memahami kemampuan finansial.
Konsultasi dengan Bank
Pertama, tanyakan produk yang sesuai dengan kebutuhan rumah custom.
Kemudian, jelaskan apakah Anda membeli rumah atau membangun di tanah sendiri.
Selanjutnya, tanyakan dokumen yang bank perlukan.
Selain itu, tanyakan mekanisme pencairan dan biaya terkait.
Menyiapkan Dokumen
Berikutnya, kumpulkan dokumen pribadi dan properti.
Kemudian, siapkan gambar bangunan dan RAB jika bank memintanya.
Setelah itu, periksa kembali kesesuaian informasi pada seluruh dokumen.
Analisis Bank
Kemudian, bank menganalisis profil keuangan dan objek pembiayaan.
Bank juga dapat melakukan appraisal terhadap properti.
Karena itu, pemohon perlu memberikan informasi secara lengkap dan akurat.
Keputusan Pembiayaan
Selanjutnya, bank menentukan keputusan berdasarkan hasil analisis.
Jika bank menyetujui pengajuan, pemohon melanjutkan proses berikutnya.
Namun, bank dapat menetapkan plafon atau ketentuan sesuai hasil analisis.
Karena itu, jangan menganggap nilai pengajuan otomatis menjadi nilai persetujuan.
Akad dan Pencairan
Setelah persetujuan, pemohon menyiapkan kebutuhan akad.
Kemudian, pihak terkait menandatangani dokumen sesuai ketentuan bank.
Setelah akad, bank menjalankan pencairan sesuai mekanisme fasilitas.
Karena itu, pemilik perlu memahami jadwal dan ketentuan pencairan.
BTN menjelaskan tahapan persetujuan, biaya pra-realisasi, akad, dan pencairan dalam produknya.
KPR Rumah Custom untuk Karyawan
Karyawan perlu menyiapkan bukti penghasilan yang konsisten.
Karena itu, slip gaji dan rekening dapat membantu bank menilai kemampuan finansial.
Selain itu, masa kerja dapat menjadi bagian dari persyaratan produk tertentu.
BCA, misalnya, mencantumkan ketentuan masa kerja bagi karyawan dalam produk renovasinya.
Namun, setiap bank dapat menerapkan persyaratan berbeda.
Karena itu, pemohon perlu memeriksa ketentuan terbaru sebelum mengajukan.
KPR Rumah Custom untuk Wirausaha
Wirausaha perlu menunjukkan kemampuan menghasilkan pendapatan secara konsisten.
Karena itu, rekening usaha dan laporan keuangan dapat membantu proses analisis.
Selain itu, dokumen legalitas usaha dapat mendukung informasi profil pemohon.
BCA mencantumkan dokumen usaha tertentu bagi pemohon wiraswasta.
Namun, bank dapat meminta dokumen tambahan sesuai profil usaha.
Karena itu, siapkan dokumen usaha secara rapi sejak awal.
Memilih Desain Rumah Sesuai Anggaran KPR
Desain rumah perlu mengikuti batas pembiayaan yang realistis.
Karena itu, jangan menentukan desain berdasarkan tampilan saja.
Pertama, tentukan prioritas ruang utama.
Kemudian, pilih material yang sesuai dengan anggaran.
Selanjutnya, pisahkan elemen wajib dan elemen tambahan.
Dengan demikian, pemilik dapat mempertahankan fungsi rumah tanpa membebani anggaran.
Prioritaskan Struktur
Struktur menjadi bagian utama dalam keselamatan dan ketahanan bangunan.
Karena itu, jangan memangkas kebutuhan struktur demi dekorasi.
Prioritaskan Instalasi Dasar
Selain struktur, listrik dan plumbing membutuhkan perencanaan sejak awal.
Kemudian, siapkan jalur instalasi untuk kebutuhan masa depan.
Dengan demikian, pemilik dapat mengurangi pekerjaan bongkar ulang.
Atur Finishing Berdasarkan Prioritas
Selanjutnya, pemilik dapat memilih finishing sesuai anggaran.
Material premium dapat masuk pada area yang membutuhkan daya tahan atau aksen tertentu.
Karena itu, strategi bertahap dapat membantu menjaga anggaran pembangunan.
Risiko dalam KPR Rumah Custom
Rumah custom menawarkan fleksibilitas, tetapi prosesnya membawa beberapa risiko.
Karena itu, pemilik perlu mengenali risiko sebelum memulai proyek.
Risiko Perubahan Desain
Perubahan desain saat konstruksi dapat menambah biaya.
Selain itu, perubahan dapat mengganggu jadwal pekerjaan.
Karena itu, finalisasi gambar sebelum konstruksi membantu menjaga konsistensi proyek.
Risiko Kenaikan Biaya
Harga material dapat berubah mengikuti kondisi pasar dan lokasi.
Karena itu, RAB perlu menggunakan harga yang realistis.
Selain itu, dana cadangan dapat membantu menghadapi kebutuhan tambahan.
Risiko Keterlambatan
Akses material, cuaca, tenaga kerja, dan koordinasi dapat memengaruhi jadwal proyek.
Karena itu, pemilik perlu menyusun jadwal kerja yang realistis.
Risiko Ketidaksesuaian Dokumen
Dokumen tanah dan bangunan perlu mengikuti ketentuan yang berlaku.
Karena itu, periksa dokumen sebelum mengajukan pembiayaan.
KPR Rumah Custom di Surabaya dan Jawa Timur
Surabaya memiliki lingkungan perkotaan dengan variasi ukuran lahan dan karakter kawasan.
Karena itu, desain rumah custom perlu mengikuti kondisi lahan aktual.
Akses material juga menjadi pertimbangan dalam penyusunan anggaran konstruksi.
Selain itu, kebutuhan ruang dapat berbeda antara kawasan padat dan area pengembangan baru.
Karena itu, pemilik perlu melakukan survei lokasi sebelum menentukan desain akhir.
Untuk kebutuhan desain dan solusi rumah custom, rumahcustom dapat menjadi salah satu profesional penyedia solusi.
Usaha tersebut berlokasi di Surabaya, Jawa Timur, sehingga relevan untuk kebutuhan proyek di wilayah tersebut.
Pemilik dapat menggunakan konsultasi awal untuk membahas kebutuhan ruang dan konsep rumah.
Namun, keputusan pembiayaan tetap perlu mengikuti kebijakan bank yang dipilih.
Strategi Mengontrol Anggaran Rumah Custom
Pengendalian anggaran perlu berjalan sejak tahap desain.
Karena itu, jangan menunggu konstruksi berjalan untuk mulai menghitung biaya.
Pertama, tetapkan batas anggaran pembangunan.
Kemudian, buat daftar kebutuhan berdasarkan tingkat prioritas.
Selanjutnya, cocokkan desain dengan kemampuan anggaran.
Selain itu, gunakan spesifikasi material yang konsisten dengan RAB.
Jika pemilik ingin mengganti material, hitung dampaknya terlebih dahulu.
Dengan demikian, perubahan tidak langsung mengganggu keseluruhan anggaran.
Gunakan Spesifikasi Material yang Jelas
Tuliskan jenis material, ukuran, merek, dan standar kualitas dalam dokumen kerja.
Kemudian, gunakan informasi tersebut saat menghitung kebutuhan.
Dengan demikian, pemilik dapat membandingkan alternatif secara lebih objektif.
Pisahkan Biaya Utama dan Tambahan
Selanjutnya, kelompokkan biaya struktur, arsitektur, MEP, interior, dan pekerjaan luar.
Cara tersebut membantu pemilik melihat sumber pengeluaran terbesar.
Karena itu, proses evaluasi anggaran menjadi lebih mudah.
Checklist Sebelum Mengajukan KPR Rumah Custom
Sebelum mengajukan pembiayaan, pastikan Anda memahami kebutuhan rumah.
Kemudian, hitung kemampuan cicilan dan dana awal.
Selanjutnya, periksa status tanah dan dokumen pendukung.
Setelah itu, siapkan konsep desain dan luas bangunan.
Kemudian, susun RAB berdasarkan spesifikasi yang realistis.
Pastikan gambar dan RAB saling sesuai.
Selain itu, tanyakan produk pembiayaan yang benar-benar mendukung kebutuhan Anda.
Tanyakan juga mekanisme pencairan dan biaya tambahan.
Terakhir, siapkan dana cadangan untuk kebutuhan konstruksi.
Dengan demikian, proses pembangunan memiliki ruang finansial yang lebih aman.
KPR rumah custom membutuhkan hubungan yang jelas antara kebutuhan hunian, desain, anggaran, dan pembiayaan.
Karena itu, calon pemilik perlu merencanakan setiap tahap sejak awal.
Pertama, tentukan kebutuhan ruang dan kemampuan finansial.
Kemudian, siapkan dokumen tanah, desain, serta RAB sesuai kebutuhan bank.
Selanjutnya, pilih produk pembiayaan yang sesuai dengan karakter proyek.
Setelah itu, pahami proses analisis, keputusan, akad, dan pencairan.
Selain itu, kontrol anggaran melalui desain yang matang dan spesifikasi material yang jelas.
Dengan demikian, pemilik dapat mengurangi risiko perubahan biaya selama pembangunan.
Setiap bank memiliki produk dan ketentuan berbeda.
Karena itu, calon pemilik perlu meminta informasi terbaru langsung dari bank pilihan.
Jika Anda masih menyusun konsep rumah, RAB, atau kebutuhan interior, konsultasi awal dapat membantu memperjelas arah proyek.
Dengan begitu, Anda dapat membandingkan kebutuhan ruang, spesifikasi, dan anggaran sebelum mengambil keputusan pembiayaan.